
Série IFRS para PMEs: na prática | Episódio 2
O CPC 52 terá vigência a partir de 1º de janeiro de 2017 e está para ser emitido pelo Comitê de Pronunciamentos Contábeis (CPC) e aprovado pelo Conselho Federal de Contabilidade (CFC). A entidade que optar por aplicá-lo estará, de fato, aplicando as normas completas (CPCs completos ou IFRS full) para reconhecimento e mensuração contábil e aplicando a IFRS 19 somente para divulgação. Ou seja, essa entidade estará em conformidade com as normas completas, apresentando somente notas explicativas mais reduzidas. Bastante atrativo, mas somente subsidiárias sem obrigatoriedade de prestação pública de informações é que podem aplicar essa redução nas divulgações previstas pela IFRS 19, e somente se sua controladora final ou intermediária publicar demonstrações financeiras consolidadas conforme as IFRS full.
Vamos relembrar o conjunto de normas aplicáveis no Brasil e entender como o CPC 52 se encaixa
Como abordamos no primeiro texto da nossa série sobre IFRS, a primeira análise importante a ser feita por qualquer entidade é sobre qual conjunto de normas aplicar, considerando, obviamente, o que ela pode escolher, conforme seu porte. Resumimos, no quadro abaixo, o conjunto de normas aplicáveis no Brasil:
|
Tipo de entidade |
Porte da entidade |
Norma a ser aplicada |
|
Sociedades de Grande Porte (SGP) e Reguladas |
Ativo Total > R$ 240 milhões ou Receita > R$ 300 milhões (reguladas, mesmo que não atinjam esse porte) |
CPCs completos (IFRS full) (NBC TG de 00 a 999) |
|
Médias empresas |
Receita entre R$ 78 milhões e R$ 300 milhões |
CPC para PME (IFRS for SME) (NBC TG 1000) |
|
Pequenas empresas |
Receita entre R$ 4,8 milhões e R$ 78 milhões |
NBC TG 1001 |
|
Microentidades |
Receita < R$ 4,8 milhões |
NBC TG 1002 |
Vale ressaltar que uma entidade sempre pode escolher uma norma superior, se assim o desejar. Somente as sociedades de grande porte e as entidades reguladas não têm alternativas. Já as médias, pequenas ou microentidades podem aplicar uma norma superior. Mas por que aplicariam?
É muito comum termos subsidiárias de multinacionais no Brasil que, embora façam parte de um grande grupo econômico, sejam, no Brasil, pequenas ou médias empresas. Nesses casos, sempre paira a dúvida: devo aplicar as normas full, como minha matriz, ou posso aplicar uma norma para PME?
A resposta é que ela pode aplicar uma norma para PME, em conformidade com seu porte. No entanto, quando enviar informações para a matriz reconhecer o investimento por equivalência patrimonial ou para a consolidação, deverá fazer ajustes, como se estivesse aplicando as normas full. Isso ocorre porque a matriz precisa consolidar informações utilizando o mesmo conjunto normativo.
Então, será que vale a pena uma subsidiária aplicar normas para PME e depois fazer ajustes? Ou será que é melhor aplicar as normas full para não ter que efetuar ajustes de consolidação?
A resposta dependerá de muitos fatores; não existe uma resposta válida para qualquer tipo de empresa. Por isso, sempre analisamos em conjunto com nossos clientes qual é a melhor escolha. Mas é aqui, nessa escolha, que o CPC 52 se encaixa.
O IASB recebeu demandas de subsidiárias que, em suas análises, concluíam que a opção por aplicar as normas full era a melhor e que entendiam que as demonstrações financeiras, mesmo aplicando as normas full, poderiam ter redução de divulgações, desde que essa subsidiária não tivesse obrigatoriedade de prestação de informações ao público em geral.
Vamos ver um exemplo: uma matriz que aplica IFRS full e tem três subsidiárias: uma que é sociedade de grande porte e, portanto, obrigatoriamente aplica IFRS full (ou CPCs completos); e duas que são PME, sendo necessário analisá-las separadamente para verificar qual norma é mais vantajosa aplicar: IFRS full (ou CPCs completos) ou IFRS for SME (ou CPC para PME). Pode ser que uma opte por aplicar a IFRS for SME, tendo que fazer ajustes de consolidação (em alguns casos, são ajustes mínimos), e a outra opte por aplicar IFRS full com IFRS 19, ou seja, com redução de divulgações, conforme figura a seguir.
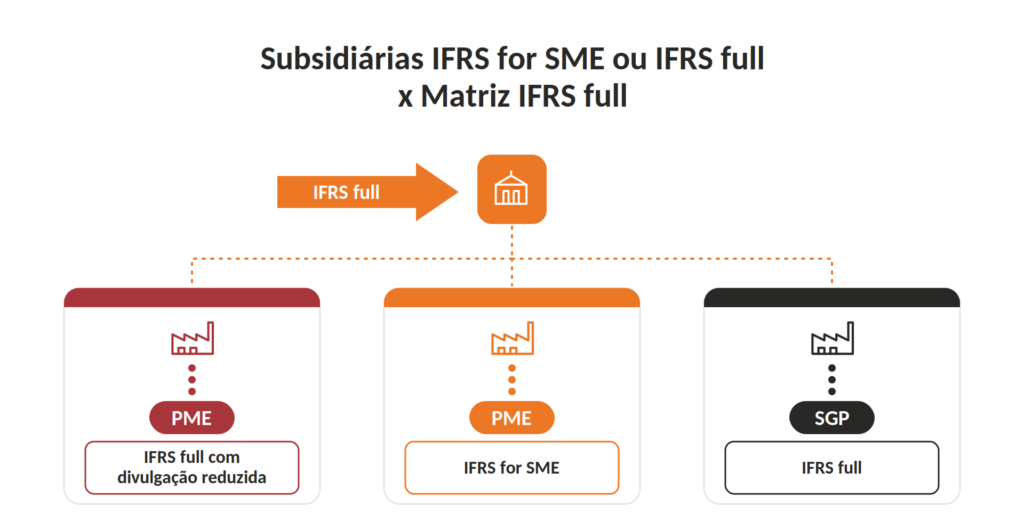
Vale lembrar que mesmo aquela que é SGP poderia optar por aplicar a IFRS full com divulgação reduzida, aplicando a IFRS 19 (ou CPC 52).
O CPC 52 foi um dos temas de uma das masterclasses do Seminário da FACPC no dia 14 de outubro de 2016, com a participação do Patrick Mattos (membro do CPC), da Marta Pelucio (sócia da Praesum Contabilidade Internacional) e do Tadeu Cendon (membro do IASB).
Está em dúvida sobre qual é a melhor escolha para você?
A equipe da Praesum está preparada para apoiar você nessa análise. Fale conosco.
Continue acompanhando a série IFRS para PMEs: na prática. Nos próximos artigos, abordaremos novas perspectivas.